Per un’azienda, l’officina elettrica fotovoltaico non è un locale di lavoro: è il perimetro fiscale e di misura con cui ADM identifica la produzione e l’uso dell’energia. Il dato concreto da cui partire è il Testo unico accise vigente: l’energia rinnovabile prodotta da impianti con potenza disponibile non superiore a 20 kW e consumata per uso proprio non è sottoposta ad accisa; sopra tale soglia, l’energia rinnovabile autoconsumata da un’impresa nello stesso sito produttivo non residenziale può essere esente, ma l’esenzione non cancella automaticamente licenza, misure e dichiarazioni.
La verifica quindi non si risolve leggendo i kWp dei moduli. Occorre ricostruire chi esercisce l’impianto, quale sia la potenza rilevante per la disciplina, dove viene consumata l’energia, quanta ne viene ceduta alla rete e quali misuratori consentano di separare i flussi. Sono informazioni che devono essere coerenti tra progetto elettrico, connessione, configurazione commerciale e pratica ADM.
Dal 2026 il quadro dichiarativo è cambiato: l’articolo 55 del TUA disciplina per i soggetti obbligati una dichiarazione semestrale telematica, con scadenze alla fine di settembre e alla fine di marzo. ADM ha pubblicato modelli e istruzioni specifiche nel 2026. Per questo una checklist che parli ancora soltanto di «dichiarazione annuale» può essere superata e va confrontata con la posizione concreta dell’officina.
Questa guida, verificata il 5 ottobre 2026, aiuta responsabile amministrativo, tecnico e installatore a preparare le domande giuste. Non sostituisce la classificazione dell’Ufficio ADM territorialmente competente e non propone operazioni fai-da-te su contatori, quadri o sigilli.
Che cosa significa officina elettrica per un impianto fotovoltaico
Ai fini dell’accisa, l’officina elettrica è l’insieme degli apparati di produzione, accumulazione, trasformazione e distribuzione eserciti da uno stesso soggetto in uno stesso luogo. Stazioni di produzione in luoghi distinti costituiscono officine distinte anche se appartengono alla stessa impresa. Il concetto è quindi legato a soggetto, sito e configurazione, non al nome commerciale dato all’impianto.
Per un impianto fotovoltaico aziendale la domanda decisiva è se l’esercente produce energia per uso proprio. L’articolo 53 del TUA include tra i soggetti obbligati gli esercenti delle officine di produzione di energia elettrica utilizzata per uso proprio. L’articolo 53-bis prevede la denuncia preventiva dell’attività e, per chi esercita un’officina, la licenza di esercizio. Per le officine alimentate da fonti rinnovabili la norma prevede un controllo documentale, comprensivo di una dichiarazione sul rispetto dei requisiti di sicurezza fiscale.
Questo perimetro è diverso dal progetto di connessione, dalla registrazione GSE e dagli adempimenti del distributore. Una pratica completata con uno di questi soggetti non dimostra che la posizione ADM sia stata classificata. Allo stesso modo, il trattamento fiscale dell’energia non decide da solo la convenienza economica, trattata nelle guide sul fotovoltaico in autoconsumo industriale e sui costi del fotovoltaico sul capannone.
Classificare l’impianto prima della pratica: le cinque domande
Prima di compilare un modello conviene produrre una scheda di classificazione di una pagina. Evita che amministrazione, progettista e installatore usino parole uguali per dati diversi. Le cinque domande minime sono:
- Chi è l’esercente? La società che possiede l’impianto, il proprietario dell’immobile e il titolare del POD possono non coincidere. La pratica deve identificare il soggetto che esercisce la produzione.
- Dove sono produzione e consumo? Va indicato se energia e carichi sono nello stesso sito e se esistono più stabilimenti, POD o punti di consegna.
- Qual è la potenza rilevante? I kWp DC dei moduli, la potenza nominale dell’inverter e la potenza disponibile richiamata dal TUA non vanno usati come sinonimi. La relazione tecnica deve esporli separatamente.
- Come viene usata l’energia? Autoconsumo, cessione totale, cessione delle eccedenze e alimentazione di soggetti diversi conducono a percorsi che non possono essere sovrapposti.
- Quali misure esistono? Produzione, immissione, prelievo e consumo proprio devono poter essere riconciliati con strumenti e formule accettati dall’Ufficio competente.
È utile allegare uno schema unifilare leggibile, la planimetria del sito, l’elenco dei gruppi di generazione, i dati dei convertitori, i punti di misura e una descrizione dei flussi. Se l’impianto da 100 kW è ancora in valutazione, la guida su costo e resa di un fotovoltaico da 100 kW offre il contesto economico; la presente pagina resta proprietaria soltanto degli adempimenti ADM.
20 kW, autoconsumo e cessione: perché la soglia non basta
Il valore di 20 kW è importante, ma non può essere trasformato nella regola «sopra serve sempre la stessa pratica, sotto non serve mai nulla». Il testo vigente distingue energia non sottoposta ad accisa, energia esente e soggetti obbligati; inoltre disciplina separatamente chi esercisce un’officina collegata alla rete ma non rientra tra i soggetti obbligati. La configurazione deve essere confermata dall’ADM territoriale prima dell’avvio.
| Scenario da verificare | Dato normativo di partenza | Decisione operativa |
|---|---|---|
| FER, uso proprio, potenza disponibile non superiore a 20 kW | Energia non sottoposta ad accisa ai sensi dell’art. 52, comma 2, lettera a | Documentare potenza e uso proprio; chiedere conferma se sito, gruppi o soggetti rendono il caso non lineare |
| FER oltre 20 kW, autoconsumo dell’impresa nello stesso sito non residenziale | Possibile esenzione dell’energia autoconsumata; l’esercente dell’officina per uso proprio è soggetto obbligato | Predisporre denuncia/licenza, misure e dichiarazioni secondo la posizione attribuita |
| Produzione con cessione totale alla rete | Può ricadere nel percorso di comunicazione previsto per esercenti diversi dai soggetti obbligati | Non applicare automaticamente la pratica dell’autoproduttore; descrivere assenza di consumo proprio e chiedere classificazione |
| Più generatori, più POD o siti distinti | La definizione di officina considera soggetto e luogo; stazioni in luoghi distinti sono officine distinte | Preparare mappa di siti e misuratori, evitando di sommare o separare potenze senza criterio scritto |
| Ampliamento o revamping di officina esistente | Le variazioni relative agli impianti devono essere comunicate entro 30 giorni | Verificare prima dei lavori se cambiano licenza, schema di misura o dati dichiarativi |
L’esenzione dall’accisa dell’energia rinnovabile autoconsumata non equivale a una dispensa generale dagli obblighi. È un errore frequente confondere «imposta pari a zero per quel consumo» con «nessuna licenza, nessuna misura e nessuna dichiarazione». I documenti devono consentire all’Ufficio di riconoscere perché un quantitativo rientri nell’esenzione.
Denuncia preventiva e licenza: come preparare il fascicolo
L’articolo 53-bis richiede ai soggetti obbligati di denunciare preventivamente l’attività ad ADM. Il testo vigente prevede che l’Agenzia, verificati completezza dei dati e presupposti, rilasci la licenza di esercizio per chi esercita officine elettriche; per le officine rinnovabili il rilascio segue il controllo degli atti documentali, inclusa la dichiarazione relativa alla sicurezza fiscale. La licenza è soggetta a un diritto annuale.
La pagina ADM dedicata al rilascio della licenza e la raccolta dei modelli restano il punto operativo, ma il modello fotovoltaico pubblicamente indicizzato risulta aggiornato al 23 novembre 2017. Non va quindi copiato isolatamente: dal 2026 sono intervenuti la revisione del TUA, il decreto MEF del 10 marzo 2026 e la Circolare ADM 21/2026 sulle modalità applicative. Il fascicolo va concordato con l’UADM competente usando modelli e istruzioni vigenti alla data di presentazione.
- visura e dati del soggetto esercente, rappresentante e sito;
- relazione tecnica con potenze DC, AC e disponibile tenute distinte;
- schema unifilare, planimetria e descrizione dei confini dell’officina;
- elenco e caratteristiche dei misuratori, rapporti di trasformazione e formule di calcolo;
- configurazione di connessione, POD, regime di cessione e previsione di autoconsumo;
- dichiarazioni tecniche e di sicurezza fiscale richieste dall’Ufficio;
- stima dei flussi utile a eventuale cauzione, anche quando si ritiene applicabile un’esenzione.
La cauzione non va stimata come costo standard dell’impianto. La norma la collega all’accisa e contempla casi particolari; l’importo è determinato da ADM sulla posizione concreta. Se l’impresa ritiene di essere esente, deve comunque far classificare il caso invece di attribuirsi da sola un importo nullo.
Misuratori e riconciliazione: produzione non significa autoconsumo
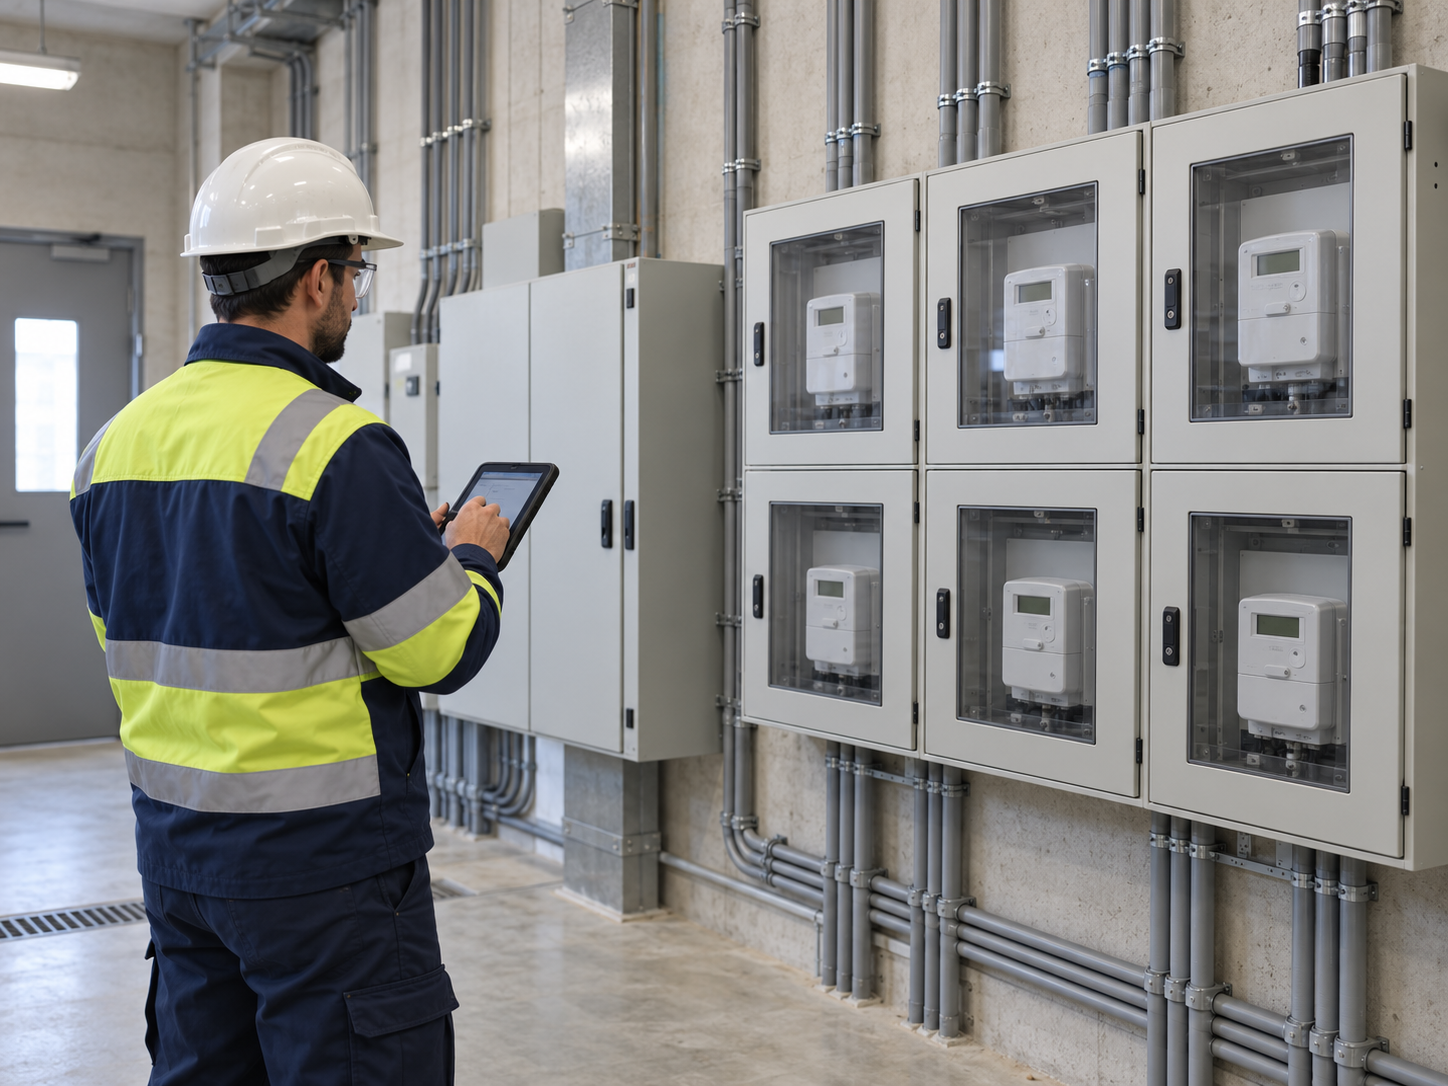
Una pratica solida parte da una mappa delle misure. Il contatore di produzione registra l’energia generata nel punto in cui è installato; il misuratore di scambio registra prelievi e immissioni; eventuali contatori fiscali o altri strumenti servono a ricostruire i flussi secondo lo schema approvato. Non tutti gli impianti hanno lo stesso numero di misuratori né la stessa formula.
In un esempio puramente aritmetico, se nel semestre la misura di produzione è 80.000 kWh e l’immissione è 25.000 kWh, la differenza è 55.000 kWh. Questo dato non diventa automaticamente autoconsumo fiscalmente riconosciuto: prima vanno considerate posizione dei contatori, perdite, servizi ausiliari, prelievi, eventuali accumuli e formula autorizzata. L’esempio serve solo a mostrare perché i totalizzatori debbano essere coerenti.
Per ogni strumento annota identificativo, proprietario, posizione sullo schema, energia misurata, unità, data/ora di lettura, moltiplicatori e soggetto che rende disponibile il dato. Nessuno deve aprire involucri, alterare cablaggi o intervenire sui sigilli: le attività metrologiche ed elettriche spettano ai soggetti abilitati e vanno coordinate con l’Ufficio.
Registri e tracciabilità: cosa deve restare ricostruibile
Il registro non dovrebbe essere trattato come un foglio compilato a posteriori per la scadenza. È la continuità tra letture, eventi dell’impianto e dati dichiarati. Frequenza, formato e vidimazione non vanno presunti: dipendono dalle prescrizioni applicabili alla licenza e dalle istruzioni dell’UADM. Chiedi per iscritto quali registrazioni mantenere e con quale periodicità.
Una traccia operativa comprende letture iniziali e finali del periodo, energia prodotta, ceduta, prelevata e attribuita ai diversi impieghi, oltre a fermi, sostituzioni, azzeramenti o cambi dei misuratori. Conserva verbali, certificati, file di origine e note che spieghino differenze. Se un dato viene corretto, mantieni il valore originario, la motivazione, la data e chi ha autorizzato la rettifica.
Il portale di monitoraggio dell’inverter è utile per il controllo tecnico, ma non sostituisce automaticamente una misura fiscale. Analogamente, i dati del distributore e del GSE possono essere fonti di riconciliazione, non una delega generale degli obblighi dell’esercente. Il fascicolo deve chiarire quale dato prevale per ciascuna grandezza.
Dichiarazioni 2026: il passaggio dal ciclo annuale a quello semestrale
Il cambiamento da non perdere è nell’articolo 55 vigente. Per i soggetti obbligati dei commi 1, 2 e 3 dell’articolo 53, salvo chi versa mediante canone di abbonamento annuale, accertamento e liquidazione si basano su una dichiarazione semestrale. I semestri iniziano il 1° gennaio e il 1° luglio; la trasmissione è esclusivamente telematica entro la fine di settembre e di marzo.
ADM ha pubblicato il 10 aprile 2026 i modelli, il 7 maggio la Circolare 9/2026 con le prime istruzioni e il 31 luglio la Circolare 20/2026 con chiarimenti. La pagina ufficiale Dichiarazioni semestrali va controllata a ogni periodo, insieme all’area riservata e al Toolbox indicato da ADM per la documentazione tecnica.
La dichiarazione non si prepara negli ultimi giorni. Chiudi ogni mese con una riconciliazione, congela i totalizzatori alla fine del semestre, controlla i dati anagrafici e il codice attribuito all’officina, verifica l’inquadramento dei quantitativi esenti e conserva la ricevuta di invio. Se l’impianto è in cessione totale e non è soggetto obbligato, può invece essere pertinente la comunicazione annuale prevista dall’articolo 56-bis: è un percorso diverso, non una versione semplificata della dichiarazione dell’autoproduttore.
Ampliamenti, revamping e cambi societari: quando riaprire il fascicolo
La licenza non è un documento da archiviare e dimenticare. L’articolo 53-bis prevede la comunicazione ad ADM, entro trenta giorni, delle modifiche societarie, delle variazioni relative agli impianti e della cessazione. Il termine non significa che ogni intervento possa essere eseguito e descritto dopo: quando cambia lo schema di misura o la classificazione, il confronto con l’Ufficio va svolto prima dei lavori.
Sono segnali da verificare: aumento della potenza dei moduli, sostituzione o aggiunta di inverter, nuova sezione di produzione, inserimento di accumulo, spostamento dei misuratori, variazione del POD, passaggio da cessione totale ad autoconsumo, fusione o cambio di titolare. Anche l’installazione su un nuovo fabbricato dello stesso gruppo può costituire un’officina distinta se il luogo è diverso.
Il progetto edile o energetico non deve assorbire questa decisione. La guida sugli obblighi fotovoltaici dei capannoni risponde a una domanda edilizia; quella sulla scelta dell’installatore riguarda capacità e contratto. Qui la domanda è: dopo la modifica, i dati ADM descrivono ancora correttamente l’officina e i suoi flussi?
Chi fa cosa: responsabilità da assegnare prima dell’esercizio
| Ruolo | Consegna minima | Errore da evitare |
|---|---|---|
| Legale rappresentante o delegato | Identità dell’esercente, firma, comunicazioni societarie, presidio delle scadenze | Credere che installatore o commercialista assumano automaticamente ogni obbligo |
| Progettista elettrico | Schema, potenze distinte, confini del sito, punti e formule di misura | Usare kWp, kW inverter e potenza disponibile come valori intercambiabili |
| Installatore/manutentore | Dati apparati, conformità, verbali e cronologia degli interventi | Modificare punti di misura o componenti senza aggiornare il fascicolo |
| Responsabile amministrativo | Calendario, raccolta dati, ricevute, diritto di licenza e pagamenti applicabili | Preparare la dichiarazione senza riconciliare le letture tecniche |
| Consulente accise/ADM | Classificazione, denuncia, licenza, istruzioni su registri e invii | Applicare un modello storico senza confrontarlo con TUA e circolari 2026 |
| UADM competente | Classificazione amministrativa, prescrizioni e riscontro documentale | Contattare un ufficio non competente per il sito o dare per universale una prassi locale |
Una riunione di consegna prima dell’attivazione dovrebbe chiudersi con nomi, scadenze e cartella documentale condivisa. Il responsabile aziendale deve sapere dove trovare licenza, schema approvato, matricole, letture iniziali, credenziali per i servizi ADM e ricevute. Le credenziali restano personali e non vanno inviate in email o documenti tecnici.
Checklist prima dell’entrata in esercizio
- identificare esercente, sito, POD e UADM competente;
- separare potenza dei moduli, potenza degli inverter e potenza disponibile;
- descrivere autoconsumo, immissione, prelievo ed eventuale cessione totale;
- concordare denuncia, modello e allegati con l’Ufficio usando le istruzioni 2026;
- far approvare punti di misura, formule, moltiplicatori e letture iniziali;
- ricevere licenza o diversa classificazione applicabile prima dell’esercizio ordinario;
- definire registro, periodicità, responsabile e archivio delle evidenze;
- configurare calendario delle dichiarazioni semestrali e dei pagamenti eventualmente dovuti;
- prevedere un flusso di variazione per revamping, ampliamenti e cambi societari;
- riconciliare i dati senza intervenire su quadri, contatori o sigilli.
Questa checklist non sostituisce l’elenco ufficiale degli allegati. Il portale ADM può pubblicare aggiornamenti successivi e l’Ufficio può richiedere elementi coerenti con la configurazione. Il modo corretto di ridurre i tempi è preparare dati chiari, non anticipare la classificazione.
Cinque errori da evitare negli adempimenti ADM
- Ridurre tutto alla soglia di 20 kW. La soglia conta, ma uso dell’energia, sito ed esercente determinano il percorso.
- Confondere esenzione e assenza di obblighi. L’energia autoconsumata può essere esente e richiedere comunque licenza, misure e dichiarazioni.
- Usare la dichiarazione annuale come regola per tutti. Per i soggetti obbligati l’articolo 55 vigente prevede il ciclo semestrale; l’annuale dell’articolo 56-bis riguarda un’altra fattispecie.
- Copiare un registro di un altro impianto. Frequenza e struttura devono seguire licenza, misuratori e prescrizioni della specifica officina.
- Delegare senza controllare. GSE, distributore, installatore, consulente e commercialista hanno ruoli diversi; l’esercente deve poter dimostrare coerenza dei dati.
In sintesi, il documento più utile non è una lista standard di moduli ma una matrice che collega ogni flusso energetico a misuratore, fonte del dato, registro, dichiarazione e responsabile. È la differenza tra una pratica formalmente compilata e un sistema che resta verificabile negli anni.
Domande frequenti
Fonti ufficiali e data di verifica
Fonti consultate il 5 ottobre 2026: D.Lgs. 28 marzo 2025, n. 43 in Gazzetta Ufficiale, con gli articoli 52, 53, 53-bis, 54, 55 e 56-bis del TUA riformati; servizio ADM per il rilascio della licenza; modelli di denuncia ADM; modelli e circolari sulle dichiarazioni semestrali; Circolari ADM 9, 20 e 21 del 2026; elenco degli Uffici UADM e competenze territoriali.
Vuoi parlarne con un tecnico?
Lasciami un recapito: ti richiamiamo noi, senza impegno.
Vuoi sapere se la tua azienda rientra?
Sopralluogo e preventivo gratuiti, senza impegno: verifichiamo requisiti, tempi e documenti per la tua impresa e ti diciamo cosa conviene davvero.
Verifica se rientri