L’accatastamento impianto fotovoltaico aziendale richiede di distinguere censimento dell’unità, stima della rendita e modifiche dell’immobile. Un riferimento concreto è l’articolo 1, comma 21, della legge 208/2015: dal 1° gennaio 2016, per gli immobili dei gruppi D ed E, la stima esclude le componenti funzionali allo specifico processo produttivo. Questo criterio non permette però di dichiarare automaticamente che ogni impianto sia esente da qualsiasi aggiornamento.
Per decidere cosa fare servono categoria catastale, situazione già dichiarata, configurazione delle opere e rapporto fra produzione elettrica e fabbricato. La domanda utile non è soltanto quanti kilowatt installi, ma quali elementi realizzi, quale funzione svolgono e come siano rappresentati nei documenti. La verifica va affidata al tecnico incaricato, prima di presentare conclusioni al proprietario o al consulente fiscale.
Questa guida riguarda i profili catastali del fotovoltaico aziendale nel Nord Italia. Costi e rendimento energetico restano nella guida al fotovoltaico sul capannone; licenza, registri e dichiarazioni verso le Dogane appartengono all’approfondimento sugli adempimenti ADM. Una risposta in uno di questi ambiti non chiude automaticamente gli altri.
Fonti verificate il 7 ottobre 2026. La legge è stata consultata nel testo vigente alla stessa data; le circolari storiche sono lette insieme alla normativa e a un riferimento giurisprudenziale del 2026. Gli esempi sono ipotetici e le fotografie sono scene illustrative generate, non immobili o clienti SEI. Il risultato del singolo caso richiede documenti e valutazione professionale.
Tre domande diverse: censimento, rendita e aggiornamento
Il censimento riguarda l’identificazione catastale del bene. La rendita riguarda la sua valutazione secondo i criteri applicabili. L’aggiornamento riguarda le informazioni già registrate e gli eventuali cambiamenti da dichiarare. Nella prima conversazione con il tecnico conviene separare questi tre livelli: una risposta sulla valutazione economica di un componente non descrive, da sola, come debba essere identificato tutto il complesso.
Chiedi innanzitutto quale unità sia interessata dal progetto: un capannone, più fabbricati, una porzione di copertura o un’area con opere proprie. Associa gli elaborati tecnici agli identificativi catastali disponibili. Un indirizzo può comprendere beni distinti; viceversa, un progetto elettrico può attraversare più porzioni dello stesso complesso. La corrispondenza va ricostruita, senza desumerla dal solo nome dell’azienda.
Poi chiedi quale domanda debba essere risolta: nuova dichiarazione, variazione, revisione di una situazione precedente oppure conferma motivata che il progetto non richieda l’adempimento ipotizzato. È utile concordare un esito scritto, leggibile anche dall’amministrazione aziendale. Una frase come “non cambia nulla” è poco utilizzabile se non indica quali opere e quali documenti siano stati effettivamente esaminati.
| Livello | Domanda da porre | Documento da cercare |
|---|---|---|
| Identificazione | Quale bene e quale unità sono coinvolti? | Visura, elaborati e riferimenti dell’immobile |
| Valutazione | Quali componenti entrano nella stima applicabile? | Relazione estimativa e criterio dichiarato |
| Aggiornamento | Quale situazione precedente cambia? | Dichiarazioni già presentate e progetto finale |
| Chiusura | Quale esito viene consegnato all’azienda? | Pratica e ricevute, oppure valutazione motivata |
La tabella organizza il confronto con il professionista: non è un modulo ufficiale né un elenco universale di documenti obbligatori. Puoi usarla per individuare ciò che manca e assegnare un referente per recuperarlo.
La legge sugli imbullonati: ambito e limite della risposta
La legge 208/2015, articolo 1, commi 21 e 22, nel testo vigente consultato, disciplina la stima diretta degli immobili a destinazione speciale e particolare dei gruppi D ed E e consente la rideterminazione della rendita di immobili già censiti secondo tali criteri. Suolo, costruzioni e componenti produttive devono essere distinti. Non basta chiamare un bene “strumentale” nella contabilità per risolvere la questione catastale.
La circolare Agenzia delle Entrate 2/E del 1° febbraio 2016, paragrafo 2.1, chiarisce la distinzione fra elementi immobiliari e componenti impiantistiche. Per il fotovoltaico richiama l’esclusione di inverter e pannelli dalla stima, con l’eccezione dei moduli che costituiscono copertura o pareti. Il punto è la funzione concreta del componente nel contesto esaminato, non una formula commerciale sul suo fissaggio.
Per preparare il colloquio annota dunque la categoria presente in visura e chiedi se il criterio richiamato sia applicabile proprio a quell’unità. La parola “azienda” comprende edifici e utilizzi diversi: un ufficio, un piccolo laboratorio e un complesso industriale non devono essere ricondotti alla stessa risposta senza controllare i dati catastali. Se il bene ricade in un ambito differente, serve una valutazione specifica.
Evita anche di trasferire al Catasto le conclusioni trovate in una scheda fiscale di acquisto. Fattura, inventario dei cespiti e relazione catastale hanno obiettivi differenti. Puoi metterli a disposizione del professionista come elementi del fascicolo, chiedendo che le eventuali differenze di descrizione siano spiegate, anziché forzare tutti i documenti a usare una sola etichetta.
Moduli sovrapposti e moduli che svolgono una funzione edilizia
Per descrivere l’intervento, raccogli una sezione della copertura e la scheda del sistema previsto. Il tecnico deve capire se il tetto sia un elemento completo sul quale si posano i moduli oppure se questi sostituiscano parte della chiusura edilizia. Le parole “integrato”, “aderente” e “a filo” nel preventivo possono riferirsi all’aspetto visivo: chiedi sempre quale configurazione fisica descrivano.
La distinzione è importante quando il progetto comprende anche un rifacimento del tetto. Un’unica fattura può includere apparecchi elettrici, materiali della copertura e opere accessorie. Per permettere una valutazione comprensibile chiedi un elenco separato delle lavorazioni, con il relativo disegno. La separazione documentale aiuta il confronto, ma non determina da sola il trattamento catastale delle singole voci.
Nel confronto fra alternative, non attribuire a priori un vantaggio catastale alla soluzione che sembra più semplice da smontare. Chiedi al professionista quali caratteristiche siano decisive nel caso concreto e quali elaborati le dimostrino. Una fotografia panoramica può mostrare il risultato estetico; una descrizione del pacchetto costruttivo permette di discutere anche la funzione di ciascuno strato.
Esempio ipotetico: due imprese installano lo stesso numero di moduli. La prima conserva una copertura esistente; la seconda realizza un nuovo sistema nel quale i moduli partecipano alla chiusura. Il numero dei pannelli non descrive questa differenza. Prima di confrontare eventuali conseguenze catastali, entrambe devono consegnare al proprio tecnico il progetto delle opere realmente previste.
Impianto autonomo e pertinenza: verificare il perimetro reale
La circolare Agenzia delle Entrate 27/E del 13 giugno 2016, risposta 1.5 alle pagine 7–9 del documento, distingue gli impianti autonomamente censiti dalle installazioni pertinenziali e richiede una verifica dell’autonomia funzionale e reddituale. Per gli impianti autonomi descrive anche le componenti immobiliari della stima, tra cui area o elemento strutturale, locali tecnici e sistemazioni. L’esclusione di componenti produttive non equivale quindi alla scomparsa di ogni elemento immobiliare.
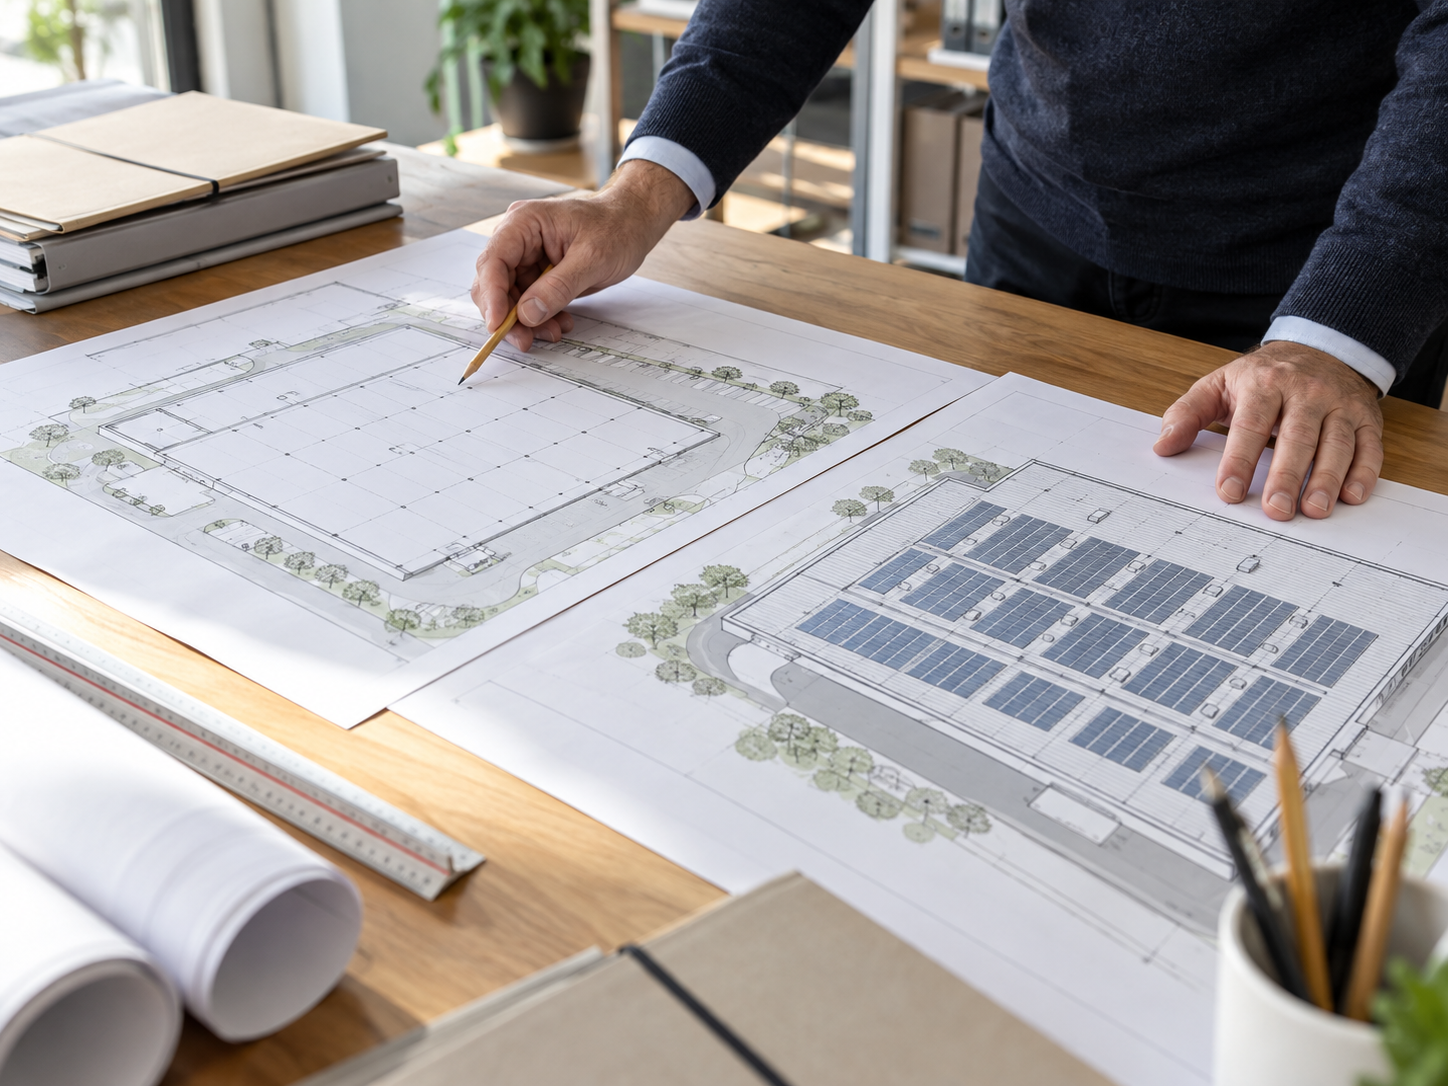
Per rendere verificabile il perimetro, prepara una planimetria con le aree effettivamente utilizzate e i collegamenti fra esse. Indica chi dispone di ogni porzione e dove siano previsti locali o opere nuove. Non serve disegnare da solo un elaborato catastale: puoi consegnare il progetto disponibile e annotare le domande da risolvere durante il sopralluogo.
Un impianto a terra, una copertura concessa a un soggetto diverso e un sistema dedicato all’attività che occupa il fabbricato presentano fatti differenti. Non usare la conclusione raggiunta per uno di questi casi come risposta agli altri. Chiedi che la relazione descriva l’organizzazione reale, evitando che l’intera verifica venga ridotta alla scelta fra “tetto” e “terreno”.
Anche i confini del progetto possono cambiare. Se una cabina inizialmente prevista viene eliminata o se un locale tecnico viene spostato, conserva la revisione e trasmettila al tecnico catastale. Un fascicolo costruito sulla prima proposta commerciale potrebbe non rappresentare ciò che sarà realizzato. La valutazione finale deve riferirsi a una configurazione identificata, non a un disegno ormai superato.
Il riferimento lombardo del 2026 e perché non è un’esenzione generale
Il Massimario del Consiglio di Presidenza della Giustizia Tributaria pubblica la massima della sentenza 1397/2026 della Corte di secondo grado della Lombardia, depositata il 12 giugno 2026. La massima riguarda un impianto sulla copertura di un capannone destinato prevalentemente all’autoconsumo dell’attività produttiva: quando è qualificabile come componente funzionale allo specifico processo, esclude autonomo censimento e concorso alla stima.
Questo riferimento attuale aiuta a evitare che la discussione si fermi alle sole indicazioni anteriori alla riforma. Resta però una pronuncia legata a condizioni concrete, non una nuova esenzione applicabile a ogni copertura aziendale. Qui è stata letta la massima ufficiale; non viene presentata come analisi del fascicolo processuale completo né come decisione già applicabile al tuo immobile.
Se vuoi discuterla con il professionista, prepara dati sull’utilizzo del sistema e sul rapporto con l’attività insediata. Specifica ciò che è già misurato e ciò che è soltanto previsto nel progetto. Non trasformare una stima di autoconsumo in una certificazione della qualificazione catastale: il professionista deve valutare insieme configurazione, funzione e documenti.
La domanda da porre è circoscritta: quali fatti del nostro progetto sono rilevanti e quali differiscono dal caso richiamato? Una risposta utile spiega il percorso di valutazione e i punti ancora da accertare. Evita invece di richiedere una semplice conferma di uno slogan trovato online, perché nasconderebbe proprio le differenze che possono cambiare l’esito.
Il fascicolo da preparare prima della verifica
Una buona raccolta documentale riduce le ipotesi, senza richiedere che l’azienda conosca già la soluzione. Nomina un referente che recuperi i documenti dell’immobile e uno che segua il progetto dell’impianto. Se proprietario e utilizzatore sono diversi, concorda fin dall’inizio come reperire le informazioni mancanti. Indica data e versione dei file, soprattutto quando circolano più preventivi.
- Visura ed elaborati catastali disponibili, con identificativi delle unità interessate.
- Precedenti dichiarazioni e relazioni estimative reperibili, senza presumere che la sola visura descriva tutti i componenti.
- Progetto del fotovoltaico e delle opere edilizie, inclusa la configurazione finale della copertura.
- Elenco separato di componenti, locali, strutture e sistemazioni previste.
- Documenti sulla disponibilità dell’area e indicazione dei soggetti coinvolti.
- Descrizione dell’attività e dell’uso previsto dell’energia, con dati documentati quando disponibili.
Il fascicolo può essere inizialmente incompleto. Prepara una lista delle lacune e chiedi al tecnico quali impediscano davvero la valutazione. Una vecchia planimetria non va scartata senza motivo: può aiutare a ricostruire la situazione, purché sia identificata come documento precedente e non venga presentata come rappresentazione certa dello stato attuale.
Organizza i file per immobile e revisione. In una cartella distinta conserva le comunicazioni nelle quali vengono approvate modifiche al progetto. Evita di inviare credenziali di portali o dati personali non necessari; usa il canale concordato con il professionista. Il risultato cercato è la possibilità di ricostruire su quali documenti si fondi la valutazione consegnata all’azienda.
Come chiedere una valutazione e, se necessaria, una pratica
L’incarico dovrebbe descrivere un obiettivo: esaminare il progetto e la situazione esistente, individuare l’eventuale aggiornamento e spiegare l’esito. Chiedi che il professionista indichi il perimetro del sopralluogo, i documenti da reperire e ciò che rimane escluso. Questo permette di distinguere una prima valutazione dalla preparazione e presentazione di una pratica.
Se viene ritenuto necessario un aggiornamento, chiedi quale bene interessi e quale cambiamento rappresenti. Concorda gli elaborati da consegnare e la gestione delle eventuali richieste di integrazione. Le istruzioni operative e la procedura applicabile devono essere verificate dal tecnico al momento dell’attività: questa guida non fornisce causali da copiare, una versione software da usare o una scadenza uguale per tutti.
- Ricostruire unità interessate e situazione già dichiarata.
- Descrivere la configurazione finale e le opere accessorie.
- Richiedere una valutazione motivata, con riferimenti e dati mancanti.
- Concordare l’eventuale incarico per l’aggiornamento.
- Archiviare esito, elaborati, ricevute e revisioni esaminate.
Se la conclusione è che non serva l’adempimento inizialmente ipotizzato, conserva comunque la valutazione e gli elaborati cui si riferisce. Se il progetto cambia, chiedi se l’esito rimanga applicabile. La finalità è evitare che, anni dopo, una decisione presa su un impianto diverso venga richiamata come risposta ancora valida.
Prepara il progetto aziendale con dati chiari
Per valutare il fotovoltaico della tua impresa nel Nord Italia, raccogli consumi e informazioni sul fabbricato. Chiedi a SEI una proposta dell’impianto e coordina la verifica catastale con il professionista incaricato.
Richiedi un preventivo aziendaleProprietario, conduttore e investitore: coordinare i documenti
Se il capannone è in locazione, la guida al fotovoltaico su immobile in affitto resta il riferimento per discutere disponibilità della copertura e accordi fra le parti. Ai fini del fascicolo catastale, segnala al tecnico chi possiede il fabbricato, chi realizza l’intervento e quali titoli siano disponibili. Evita di presumere che chi paga la fattura sia automaticamente il soggetto corretto per ogni adempimento.
Prima dei lavori concorda chi recupera gli atti precedenti, chi comunica le varianti e chi riceve l’esito professionale. Se sono coinvolti più referenti, usa un elenco comune delle revisioni. Questo accorgimento evita una situazione frequente: il progettista aggiorna il layout, l’impresa approva una modifica e il professionista catastale riceve ancora il disegno iniziale.
Chiedi anche dove sarà conservato il fascicolo alla fine dell’intervento. Il proprietario potrebbe averne bisogno in una futura operazione sull’immobile, mentre l’impresa utilizzatrice deve conoscere quali valutazioni siano state effettuate. Le modalità di consegna vanno concordate nel rispetto dei rapporti fra le parti; non basta lasciare tutto nella casella di posta di un singolo collaboratore.
Questa coordinazione non sostituisce la verifica dei diritti o degli accordi contrattuali. Se emerge un conflitto su una porzione di tetto o sulla proprietà di un’opera, portalo al professionista competente prima di assumere conclusioni. Una rappresentazione grafica utile alla verifica tecnica non risolve da sola una questione di titolarità.
Preventivo professionale e varianti: rendere leggibile il lavoro
Non esiste in questa guida un prezzo standard per l’accatastamento aziendale. Per confrontare incarichi chiedi voci separate: analisi iniziale, reperimento documenti, sopralluogo, elaborati, eventuale presentazione e assistenza alle integrazioni. Specifica quali attività siano già comprese in altri incarichi. Un importo totale è confrontabile soltanto quando il lavoro previsto è comprensibile.
Esempio organizzativo ipotetico: l’azienda riceve una proposta per l’impianto e un’offerta professionale che comprende soltanto la prima verifica. Prima di sommarle come costo definitivo, chiede cosa accada se la valutazione renda necessaria una pratica. Concorda il criterio del successivo compenso e quali documenti saranno consegnati. Non si tratta di una tariffa SEI o di un caso cliente.
Le soglie percentuali citate in vecchie sintesi non vanno trasformate in un confronto automatico fra fattura dei pannelli e valore commerciale del capannone. Chiedi quale criterio sia applicabile, quali componenti siano rilevanti e quale base sia stata utilizzata. Un calcolo costruito su grandezze sbagliate può essere aritmeticamente corretto e comunque non rispondere alla domanda catastale.
Inserisci infine una verifica delle varianti nel calendario del progetto. Se cambiano opere accessorie, area occupata o funzione della copertura, trasmetti la revisione prima della chiusura del fascicolo. Per la gestione complessiva delle voci rimane utile la guida al confronto dei preventivi fotovoltaici: anche qui l’obiettivo è sapere che cosa sia incluso, chi se ne occupi e quali condizioni restino aperte.
Fonti, data di controllo e verifiche che restano separate
Fonte normativa principale e documenti di prassi. Controllo del 7 ottobre 2026: legge 208/2015, articolo 1, commi 21–23, testo vigente; circolare 2/E, paragrafi 2.1 e 2.2; circolare 27/E, risposta 1.5; massima ufficiale della sentenza lombarda 1397/2026. Le copie delle circolari sono documenti dell’Agenzia delle Entrate ospitati rispettivamente da Assolombarda e dal Consiglio Nazionale Geometri; non sono sintesi commerciali.
La deroga temporale prevista dal comma 23 riguardava l’anno d’imposizione 2016: non è una scadenza riaperta nel 2026. Per gli effetti di una pratica odierna chiedi una verifica specifica. I riferimenti storici aiutano a comprendere l’evoluzione della disciplina, mentre la valutazione attuale deve dichiarare il criterio applicato e la configurazione esaminata.
Permessi edilizi, connessione, prevenzione incendi e Catasto richiedono risposte proprie. Il risultato della valutazione catastale non certifica automaticamente gli altri ambiti. Anche il controllo dei bandi lombardi è stato svolto separatamente: questa guida non attribuisce contributi o agevolazioni e non usa l’accesso a una misura come prova della qualificazione dell’immobile.
Domande frequenti sull’accatastamento del fotovoltaico aziendale
Valuta il fotovoltaico per la tua impresa
Richiedi un preventivo SEI per il progetto energetico nel Nord Italia, indicando fabbricato, consumi e opere previste. Usa la documentazione della proposta per coordinare le verifiche con i professionisti che seguono l’immobile.
Parla con SEIVuoi parlarne con un tecnico?
Lasciami un recapito: ti richiamiamo noi, senza impegno.
Vuoi sapere se la tua azienda rientra?
Sopralluogo e preventivo gratuiti, senza impegno: verifichiamo requisiti, tempi e documenti per la tua impresa e ti diciamo cosa conviene davvero.
Verifica se rientri